המחבר: בנצי פלג, סוכן ביטוח מורשה
רוב הישראלים קונים ביטוח נסיעות בערך באותה מהירות שבה הם בוחרים מושב במטוס. סוגרים את זה יחד עם הכרטיס, מסמנים וי, וממשיכים הלאה. ואז, בערך פעם בשנה, מישהו מגלה בחו״ל שמה שהוא חשב שמכוסה לא באמת מכוסה.
העניין הוא שההבדל האמיתי בין פוליסה לפוליסה כמעט אף פעם לא נמצא בסכום הגדול שמופיע בכותרת במסגרת הכיסוי. ארבע מחמש החברות הגדולות עומדות על תקרה רפואית של חמישה מיליון דולר, ובפניקס הכיסוי בכלל ללא הגבלת סכום, כלומר זה לא שם שנופלים. ההבדלים מסתתרים באותיות הקטנות, בחריגים, ובהרחבות שאף אחד לא מסביר לכם עליהן בעמוד התשלום. חמישה מהם מופיעים כאן.
1. התרופה הקבועה שלכם? היא לא בפנים
כמעט לכל פוליסה יש סעיף "תרופות מרשם", והמספרים אפילו נראים נדיבים: 1,500 דולר בהראל ובמנורה, 10,000 דולר במגדל, ובפניקס ללא הגבלת סכום.
אבל הסעיף הזה לא נועד למה שאתם חושבים. הוא מיועד לתרופה חדשה שרופא רושם לכם בגלל משהו שקרה בחופשה: דלקת, זיהום, פציעה או מחלה. הוא לא מיועד לחידוש של תרופה שאתם כבר לוקחים באופן קבוע. בכל חמש הפוליסות שנבדקו לצורך הכתבה יש החרגה מפורשת של טיפול תרופתי שוטף שנקבע עוד לפני שיצאתם.
ואם אתם תוהים לגבי המקרה הקלאסי, זה שבו התרופה נשארה במזוודה שאבדה, נשפכה או שפג תוקפה בטיול: גם היא לא מכוסה. בכל החמש.
היה לי מקרה של לקוח עם מחלת קרוהן שנסע עם התרופה הקבועה שלו, ובעקבות המלחמה נתקע בחו״ל ולא הצליח לחזור. התרופה נגמרה לו שם. בסוף פתרנו את זה דרך התחייבות של קופת החולים להחזר, ובמקביל השגתי מחברת הביטוח התחייבות לשלם לפנים משורת הדין אם קופת החולים לא תכסה. זה נגמר טוב, אבל שווה להבין שזה לא היה כיסוי פוליסה. זה היה פתרון נקודתי.
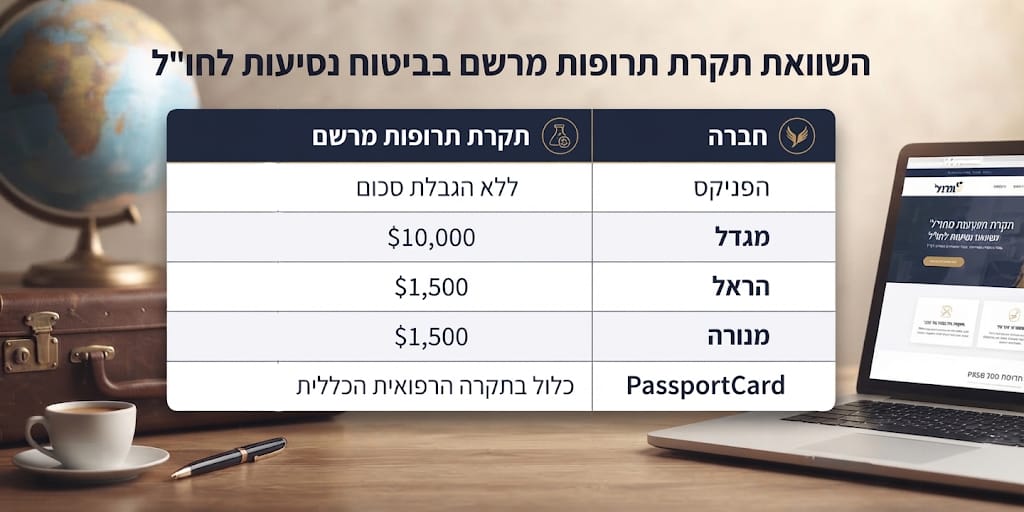
השוואת תקרות תרופות מרשם בביטוח נסיעות לפי חברה
2. תרופה קבועה יכולה להפוך אתכם ל"בעלי מצב רפואי קודם"
זו כנראה ההפתעה הכי גדולה ברשימה, ובמיוחד לאנשים שמרגישים בריאים לחלוטין.
בהראל ובמנורה זה כתוב שחור על גבי לבן: ההגדרה של "מצב רפואי קודם" כוללת במפורש טיפול תרופתי. כלומר, עצם זה שאתם נוטלים תרופה קבועה בחלון שלפני היציאה (שישה חודשים אחורה) מסווג אתכם ככאלה לצורך הפוליסה. בלי אבחנה חדשה, בלי ביקור אצל רופא, בלי שום דבר דרמטי.
בפניקס, במגדל וב-PassportCard ההגדרה מנוסחת רחב יותר, "טיפול או השגחה", בלי לפרט תרופות. שם זה כבר תלוי בהצהרת הבריאות ובחיתום הספציפי, וזה משתנה בין חברה לחברה ובין תרופה לתרופה. אגב, במגדל חלון הבדיקה קצר יותר מכולן: שלושה חודשים ולא שישה.
השורה התחתונה היא שאי אפשר להניח. שתי חברות אומרות את זה במפורש, שלוש משאירות את זה לשיקול החתם, ובשום מקרה לא כדאי לגלות את התשובה אחרי אירוע. מי שלוקח תרופה קבועה, וזה לא משנה איזו, צריך לבדוק את נושא ביטוח נסיעות עם מחלה כרונית ואת הרחבת החמרת מצב רפואי קיים. גם שם יש פערים רציניים: ההרחבה נעה בין 100,000 ל-500,000 דולר, תלוי בחברה ובמסלול.
3. ספורט אתגרי בלי הרחבה לא מקטין את הכיסוי. הוא מבטל אותו לאירוע עצמו
הרבה אנשים מניחים שהרחבת ספורט אתגרי מוסיפה איזו תקרה נפרדת. ברוב החברות (הראל, מגדל, מנורה) היא לא מוסיפה שקל לתקרה.
מה שהיא עושה זה לפתוח את הכיסוי הרפואי הקיים לאירועים שקשורים לפעילות. כלומר, בלי ההרחבה, פציעה בצלילה או בסנובורד עלולה להיחשב חריג ולא להיות מכוסה בכלל. לא "מכוסה חלקית" אלא לא מכוסה.
זה בדיוק סוג הדבר שאי אפשר לתקן בדיעבד. מי שיודע שהוא הולך לעשות משהו יותר מלשכב על החוף, כדאי שיסמן את ההרחבה הזו בזמן הרכישה.
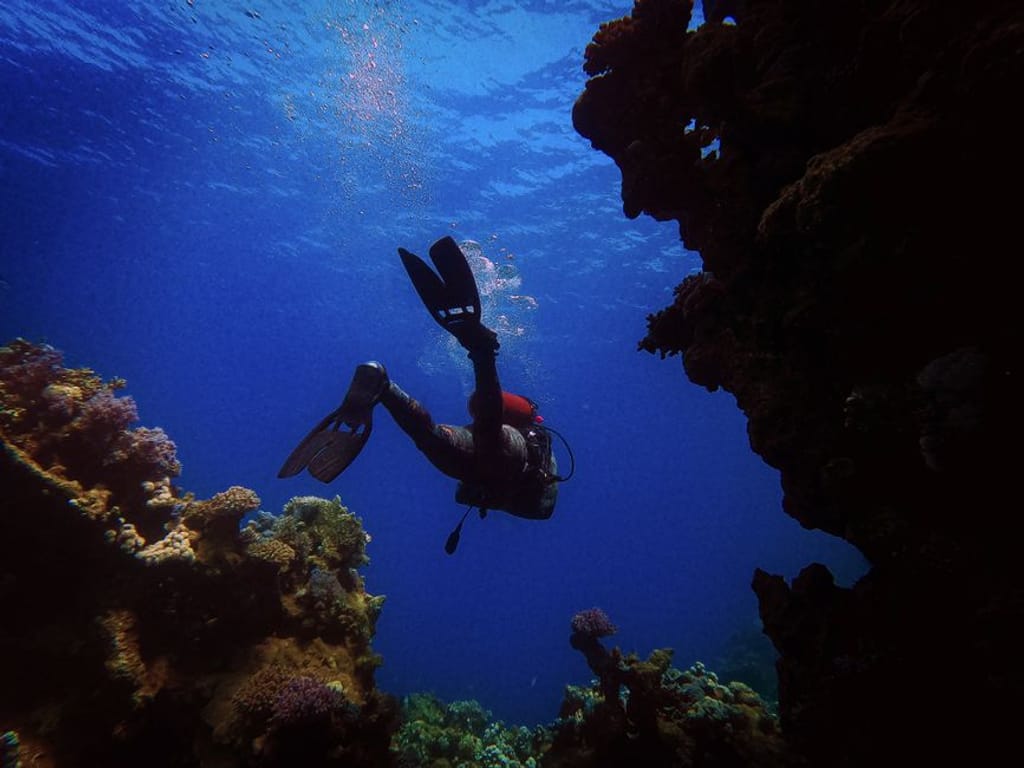
צלילה, סקי וספורט אתגרי עלולים להיחשב חריג ללא רכישת הרחבה ייעודית. צילום: Ayden Zaki, Pexels
4. קיצור נסיעה בגלל מגיפה, כאן החברות נפרדות לגמרי
בסעיף הזה הפערים הכי גדולים שראיתי בין החמש.
למנורה יש הרחבה ייעודית שמחולקת לשני שלבים: לפני היציאה, ביטול נסיעה עד 5,000 דולר; ואחרי שכבר יצאתם, הוצאות שהייה ובידוד עד 100 דולר ללילה ועד 3,000 דולר בסך הכול. לפניקס יש פרק שלם שמוקדש לקורונה בשמה המפורש, עם 200 דולר ללילה ועד 3,000 דולר.
ובצד השני של הסקאלה, PassportCard כותבת במפורש שקיצור נסיעה בגלל מגיפה, מלחמה או אסון טבע פשוט לא מכוסה בהרחבת קיצור הנסיעה שלה. גם אזהרת מסע רשמית של המדינה לא מזכה בכלום.
זה המקום להגיד משהו שהרבה אנשים מפספסים: הרחבת ביטול נסיעה נמכרת כתוספת בתשלום בכל חמש החברות, והתקרות שלה נעות בין 4,000 ל-12,000 דולר לפי החברה והמסלול. לפעמים היא נכללת בתוך חבילה מוכנה ולפעמים לא, ולכן שווה לוודא בדף פרטי הביטוח אם היא באמת שם.
5. הרכב השכור, ולמה 1,500 דולר זה לא תמיד 1,500 דולר
הרחבת ביטול ההשתתפות העצמית לרכב שכור נעה בין 1,500 ל-2,000 דולר, וזה נשמע די אחיד. אלא שלהראל יש גם הרחבה מוגדלת עד 6,000 דולר, שמבטלת בנוסף את החריג של "שימוש שלא בכביש סלול".
למי שנוסע לאיסלנד, לגאורגיה, או לכל מקום שבו ה-GPS מוביל אתכם בשלב מסוים לדרך עפר, זה ההבדל בין כיסוי לבין ויכוח.
וחשוב לזכור שביטול השתתפות עצמית הוא לא ביטוח רכב מלא. בכל החברות נשארים בחוץ נזק תוצאתי, צמיגים שלא ניזוקו בתאונה, ונהיגה בניגוד להסכם ההשכרה.
אז מה עושים עם זה
לא צריך להיות מומחה לביטוח כדי לצאת לחופשה. אבל כן שווה להבין שהמספר הגדול והמרשים בכותרת של הפוליסה הוא בערך הפרט הכי פחות מבדיל בין החברות. כל השאר נמצא בחריגים ובהרחבות, ושם גם נמצא הפער בין מי שחוזר עם סיפור למי שחוזר עם חשבון.
לפני שסוגרים, שווה חמש דקות כדי להבין מה כולל ביטוח נסיעות באמת: מה בפנים כברירת מחדל, ומה דורש סימון וי ותוספת תשלום.
הערת מערכת: הנתונים בכתבה מבוססים על תנאי הפוליסות של הראל, הפניקס, מגדל, מנורה מבטחים ו-PassportCard, נכון לספטמבר 2026. תנאי הביטוח, גבולות האחריות והחריגים עשויים להשתנות בין חברות, בין מסלולים ובין מהדורות שונות של אותה פוליסה. הסכומים המופיעים כאן הם גבולות כיסוי מקסימליים לא הבטחת תשלום. הנוסח הקובע הוא תנאי הפוליסה המלאים ודף פרטי הביטוח האישי.